Kỹ Năng cho tương lai/Tin tức AI cập nhật/Tài chính & CFO
Khi AI làm báo cáo, CFO sẽ làm gì?
Trong nhiều doanh nghiệp, bộ phận tài chính vẫn dành không ít thời gian cho việc thu thập, đối chiếu và tổng hợp số liệu. Nhưng khi những công việc này ngày càng được tự động hóa, giá trị của CFO sẽ không còn nằm chủ yếu ở việc kiểm soát những con số đã xảy ra, mà ở khả năng nhìn thấy điều gì có thể xảy ra tiếp theo và giúp doanh nghiệp đưa ra quyết định đúng lúc.
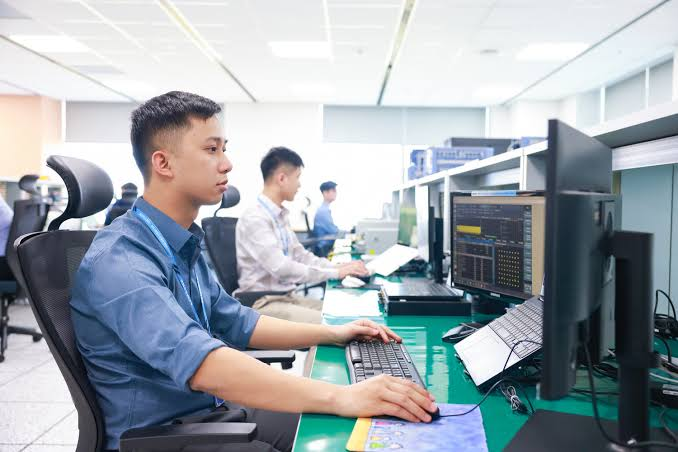
Trong nhiều năm, một trong những chức năng quan trọng nhất của phòng tài chính là trả lời câu hỏi: doanh nghiệp đã làm ăn như thế nào? Doanh thu đạt bao nhiêu, chi phí tăng ở đâu, lợi nhuận biến động ra sao, dòng tiền có vấn đề gì. Đây là nền tảng không thể thiếu của quản trị doanh nghiệp, nhưng phần lớn vẫn là công việc nhìn về quá khứ.
Sự phát triển của công nghệ đang làm thay đổi cấu trúc công việc đó. Các hệ thống hiện nay không chỉ hỗ trợ tổng hợp và trình bày số liệu mà còn có thể phân tích biến động, nhận diện dấu hiệu bất thường, hỗ trợ lập dự báo và mô phỏng các kịch bản kinh doanh. Trong khảo sát CFO Signals quý II/2026, Deloitte ghi nhận 44% CFO tại các doanh nghiệp lớn được khảo sát đã sử dụng AI trong lập kế hoạch và ngân sách, trong khi 41% sử dụng AI cho phân tích dữ liệu tài chính. Những con số này cho thấy công nghệ đang bắt đầu đi sâu vào phần việc vốn gắn chặt với hoạt động hoạch định và tư vấn kinh doanh của CFO, thay vì chỉ dừng ở tự động hóa hành chính.
Điều đáng chú ý vì thế không phải là AI có thể làm một báo cáo nhanh đến đâu, mà là khi báo cáo không còn chiếm quá nhiều thời gian của con người, phòng tài chính sẽ sử dụng năng lực được giải phóng vào đâu.
Câu trả lời trước hết nằm ở khả năng dự báo và chuẩn bị cho tương lai. Thay vì chờ đến cuối tháng mới nhìn thấy một xu hướng bất lợi, doanh nghiệp có thể theo dõi các chỉ số tài chính thường xuyên hơn và nhận diện sớm những thay đổi về doanh thu, chi phí, công nợ hay dòng tiền. Một số doanh nghiệp tiên tiến đã đưa công nghệ vào quy trình dự báo tài chính để rút ngắn đáng kể thời gian tổng hợp dữ liệu và chuyển nguồn lực của đội ngũ FP&A sang những công việc có giá trị phân tích cao hơn. McKinsey ghi nhận một trường hợp tại doanh nghiệp viễn thông lớn, trong đó chu kỳ dự báo được rút ngắn khoảng ba lần sau khi thiết kế lại quy trình với sự hỗ trợ của AI.
Nhưng dự báo tốt hơn không đồng nghĩa với việc doanh nghiệp có thể giao quyền quyết định cho máy móc. Một mô hình có thể chỉ ra rằng dòng tiền sẽ thiếu hụt trong vài tháng tới, nhưng không thể tự quyết định doanh nghiệp nên giảm đầu tư, tăng vay hay đẩy nhanh thu hồi công nợ. Một khoản chi bất thường cũng không nhất thiết là một vấn đề nếu đó là khoản đầu tư có chủ đích để mở rộng hoạt động. Con số chỉ có ý nghĩa khi được đặt trong đúng bối cảnh kinh doanh.
Đây chính là ranh giới ngày càng quan trọng giữa việc xử lý thông tin và năng lực quản trị. Khi công nghệ làm tốt hơn việc tổng hợp dữ liệu, vai trò của CFO sẽ dịch chuyển về phía đặt câu hỏi, kiểm chứng giả định, đánh giá các phương án và quyết định mức độ rủi ro mà doanh nghiệp có thể chấp nhận.
Nói cách khác, CFO sẽ không còn được đo lường chủ yếu bằng khả năng tạo ra một báo cáo đầy đủ và chính xác. Một phần quan trọng hơn của vai trò sẽ là trả lời những câu hỏi như: Vì sao con số này thay đổi? Điều gì đang thực sự xảy ra phía sau? Nếu điều kiện thị trường xấu đi thì sao? Doanh nghiệp nên hành động ở thời điểm nào và nguồn lực nên được phân bổ vào đâu?
Đây cũng là lý do câu chuyện về AI trong tài chính thực chất không chỉ là câu chuyện công nghệ. Nó là câu chuyện về cách doanh nghiệp tổ chức lại chức năng tài chính.
Trong mô hình mới, CFO có thể sẽ làm việc với một đội ngũ kết hợp giữa con người và các công cụ tự động hóa. Công nghệ có thể theo dõi dữ liệu, chuẩn bị phân tích, đưa ra cảnh báo và đề xuất những điểm cần chú ý; con người chịu trách nhiệm xem xét, quyết định và giải trình. PwC gọi xu hướng này là sự hình thành của một “agentic office of the CFO”, trong đó các tác vụ tài chính có thể được phân bổ cho những hệ thống tự động chuyên biệt, nhưng vẫn nằm trong một khung quản trị và giám sát của con người.
Điều này đặt ra một yêu cầu mới đối với CFO: không chỉ hiểu tài chính mà còn phải hiểu cách kiểm soát những hệ thống đang tham gia vào quá trình tài chính. Quyền truy cập dữ liệu đến đâu, quyết định nào có thể tự động hóa, quyết định nào phải được phê duyệt và làm thế nào để truy vết một kết quả đã được tạo ra. Khi mức độ tự động hóa tăng lên, yêu cầu về kiểm soát cũng phải tăng tương ứng. Gartner đặc biệt lưu ý rủi ro khi doanh nghiệp trao quyền tự chủ cho các hệ thống AI mà thiếu cơ chế giám sát và kiểm soát phù hợp.
Với doanh nghiệp Việt Nam, bài toán có lẽ không phải là xây dựng ngay một “phòng tài chính AI”. Nhiều doanh nghiệp vẫn đang trong quá trình chuẩn hóa dữ liệu và số hóa các quy trình tài chính cơ bản. Vì vậy, cách tiếp cận thực tế hơn là bắt đầu từ những việc nhỏ nhưng tạo ra giá trị rõ ràng: tự động hóa báo cáo dòng tiền, theo dõi công nợ, phát hiện biến động bất thường hoặc cập nhật dự báo thường xuyên hơn.
Một nền tảng dữ liệu tốt, quy trình rõ ràng và cơ chế kiểm soát chặt chẽ sẽ quan trọng hơn một công cụ AI đắt tiền. Khi dữ liệu chưa đáng tin cậy, tự động hóa chỉ giúp doanh nghiệp tạo ra một báo cáo sai nhanh hơn.
Tôi cho rằng đây mới là thay đổi đáng chú ý nhất đối với nghề CFO trong những năm tới. AI có thể làm giảm đáng kể thời gian dành cho việc tạo báo cáo, nhưng điều đó không làm giảm vai trò của CFO. Ngược lại, nó đẩy CFO về gần hơn với phần cốt lõi của công việc quản trị: phân bổ vốn, kiểm soát rủi ro, lựa chọn chiến lược và đồng hành cùng CEO trong những quyết định có ảnh hưởng trực tiếp đến kết quả kinh doanh.
Có thể trong tương lai, câu hỏi không còn là “AI có thay thế CFO hay không”. Câu hỏi thực tế hơn là: khi AI đã làm xong phần việc báo cáo và phân tích, CFO sẽ dành thời gian đó để giúp doanh nghiệp đưa ra quyết định nào tốt hơn?
Đó mới là thước đo thực sự của giá trị tài chính trong thời đại AI.
"Tin tức AI cập nhật" (Word).